

تركمانستان تسجل نموًا بنسبة 47.5% في معاملات التجارة الإلكترونية
عبدالحميد حميد الكبي
كاتب رأي متخصص في شؤون آسيا الوسطى وأذربيجان
عندما تتحدث الأرقام عن توسع في أدوات الدفع الرقمي، فإنها لا تروي قصة تقنية بحتة، بل تكشف عن تحول تدريجي في سلوك المستهلكين وفي العلاقة بين المواطنين والنظام المصرفي.
فبين يناير ويوليو 2026، سجلت تركمانستان ارتفاعًا ملحوظًا بنسبة 47.5% في حجم معاملات التجارة الإلكترونية غير النقدية، ليصل إلى 2.2 مليار مانات (حوالي 624.5 مليون دولار أمريكي)، مقارنةً بـ 1.5 مليار مانات (حوالي 423.3 مليون دولار أمريكي) في الفترة نفسها من العام السابق، وذلك وفقًا لحسابات تستند إلى بيانات رسمية صادرة عن البنك المركزي.
يمثل هذا الارتفاع تطورًا ملموسًا في مسيرة التحول الرقمي للقطاع المالي في البلاد. لم تعد المعاملات الإلكترونية خيارًا ثانويًا محدودًا، بل أصبحت قناةً ذات أهمية متزايدة في النشاط الاقتصادي اليومي.
وتُظهر الأرقام التفصيلية تباينًا واضحًا بين البنوك المشاركة. فقد سجل البنك التجاري الحكومي لتركمانستان نموًا استثنائيًا بنسبة 458.6%، يليه بورصة تركمانباشي المشتركة بنسبة 159.6%، ثم بنك ديهان بنسبة 90.2%.
وسجل بنك هالك وبنك الدولة للشؤون الاقتصادية الخارجية زيادات مماثلة بلغت 45.9% و45.8% على التوالي.
وسجل بنكا سيناغات وريسغال ارتفاعات أكثر اعتدالًا بنسبة 35% و29.7% على التوالي، بينما كان البنك التركماني التركي المؤسسة الوحيدة التي سجلت انخفاضًا بنسبة 36.7%.
تكشف الأرقام أيضاً عن اختلافات كبيرة في وتيرة النمو الرقمي بين البنوك المشاركة، حيث سجلت بعض المؤسسات زيادات أقوى بكثير من غيرها. ومع ذلك، يشير الاتجاه العام إلى توسع حقيقي في استخدام القنوات الإلكترونية، ويؤكد أن جهود السنوات الأخيرة بدأت تؤتي ثمارها الملموسة.
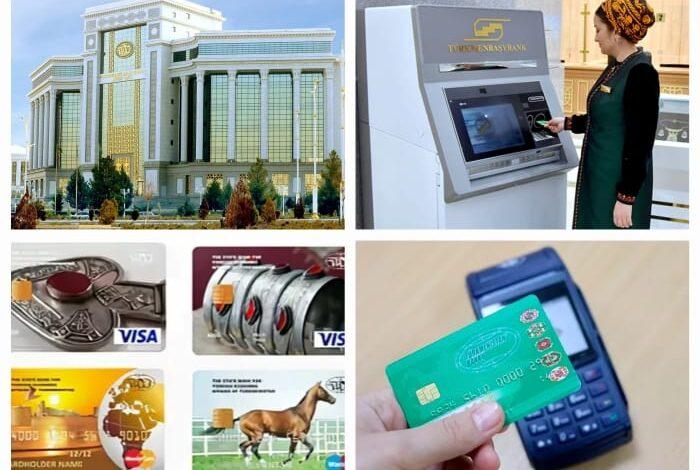
تعود جذور هذه العملية إلى عام 2001، عندما أطلق البنك المركزي نظام بطاقة “ألتين أسير” المحلية كخطوة أولى نحو بناء بنية تحتية وطنية للمدفوعات غير النقدية.
وقد تطورت هذه البنية التحتية تدريجياً في السنوات اللاحقة، واكتسبت زخماً أكبر في منتصف العقد الثاني من الألفية الثانية مع توجه حكومي أوسع نحو رقمنة الخدمات الاقتصادية والمالية.
في أغسطس 2020، مثّل إطلاق تطبيق Halkbank Terminal نقلة نوعية. فقد سمح للتجار بقبول المدفوعات اللاتلامسية مباشرة عبر الهواتف الذكية المزودة بتقنية NFC، متجاوزين بذلك الاعتماد التقليدي على أجهزة نقاط البيع.
واصلت البنوك التركمانية توسيع خدماتها الرقمية لتشمل الخدمات المصرفية عبر الإنترنت والهواتف المحمولة، ومنصات الدفع الإلكتروني، وتطبيقات متخصصة مثل “سناغات توليغ”، مع مواصلة تطوير نظام “ألتين أسير” الوطني.
وقد مكّنت هذه الأدوات المواطنين من دفع فواتير الخدمات العامة، كالكهرباء والماء والمواصلات والضرائب وغيرها، إلكترونياً، مما سهّل المعاملات اليومية وقلّل الحاجة إلى الزيارات المتكررة لإجراء المدفوعات التقليدية.
من الناحية التحليلية، تعكس الزيادة البالغة 47.5% تقدماً ملموساً في تبني الأدوات الرقمية، مدعوماً بجهود حكومية ومصرفية متواصلة على مدى أكثر من عقدين.
في الوقت نفسه، يشير التفاوت الكبير بين البنوك إلى أن التحول الرقمي لا يزال في مرحلة انتقالية غير مكتملة. وسيعتمد النجاح الحقيقي على عوامل إضافية، مثل استقرار خدمات الإنترنت، وانتشار الأجهزة الذكية خارج المراكز الحضرية الرئيسية، وتعزيز ثقة المستخدمين في أمان وسهولة المعاملات الرقمية.
يمكن لهذا التوسع أن يدعم الشفافية المالية، ويخفض تكاليف المعاملات اليومية، ويفتح آفاقًا أوسع للتجارة الإلكترونية كقناة اقتصادية جديدة تحفز السوق المحلية. كما أنه يتماشى مع التوجهات الإقليمية الأوسع نحو اقتصاد قائم على التكنولوجيا.
ومع ذلك، لا يزال هذا التوسع عرضةً لتحديات تقنية ولوجستية، لا سيما في المناطق الأقل اتصالًا بالإنترنت حيث قد يواجه المواطنون صعوبات في الوصول المنتظم إلى الخدمات الرقمية.
ويؤكد التراجع الذي سجله أحد البنوك أيضًا على ضرورة الحفاظ على بيئة تنافسية متوازنة داخل القطاع المصرفي حتى لا يتركز النمو في عدد محدود من المؤسسات.
يتطلب الحفاظ على هذا التوجه سياسات داعمة تركز على توسيع البنية التحتية الرقمية، وتشجيع المزيد من التجار والشركات الصغيرة على الانضمام إلى منظومة المدفوعات الإلكترونية، ورفع مستوى الوعي العام بمزايا هذه الأدوات.
وعلى الرغم من قوة النمو الحالي، إلا أنه يحتاج إلى قاعدة أوسع ليتحول من ظاهرة قطاعية إلى تحول أكثر انتشارًا.
في الختام، تُظهر أرقام الأشهر السبعة الأولى من عام 2026 صورة متوازنة ومُشجّعة بحذر. تتخذ تركمانستان خطوات واضحة نحو توسيع نطاق المدفوعات الإلكترونية، ويترسخ التحول الرقمي تدريجيًا في الحياة الاقتصادية اليومية.
مع ذلك، يتطلب تحقيق قوة طويلة الأمد أكثر من مجرد معدلات نمو مرتفعة، إذ يحتاج إلى استمرار الاستثمار في البنية التحتية، وتوسيع نطاق الوصول إلى الخدمات الرقمية في مختلف المناطق، وبناء ثقة عامة أوسع في هذه الأدوات.
تشير الأرقام إلى اتجاه تصاعدي واضح، وسيعتمد المستقبل على قدرة النظام على تحويل هذا الزخم إلى مسار أكثر شمولًا واستقرارًا واستدامة.